Две машины куплены для семьи. Одной пользуется муж, другой — жена, обе зарегистрированы на человека, который их ввёз.
Перейти к расчёту утильсбора ↓
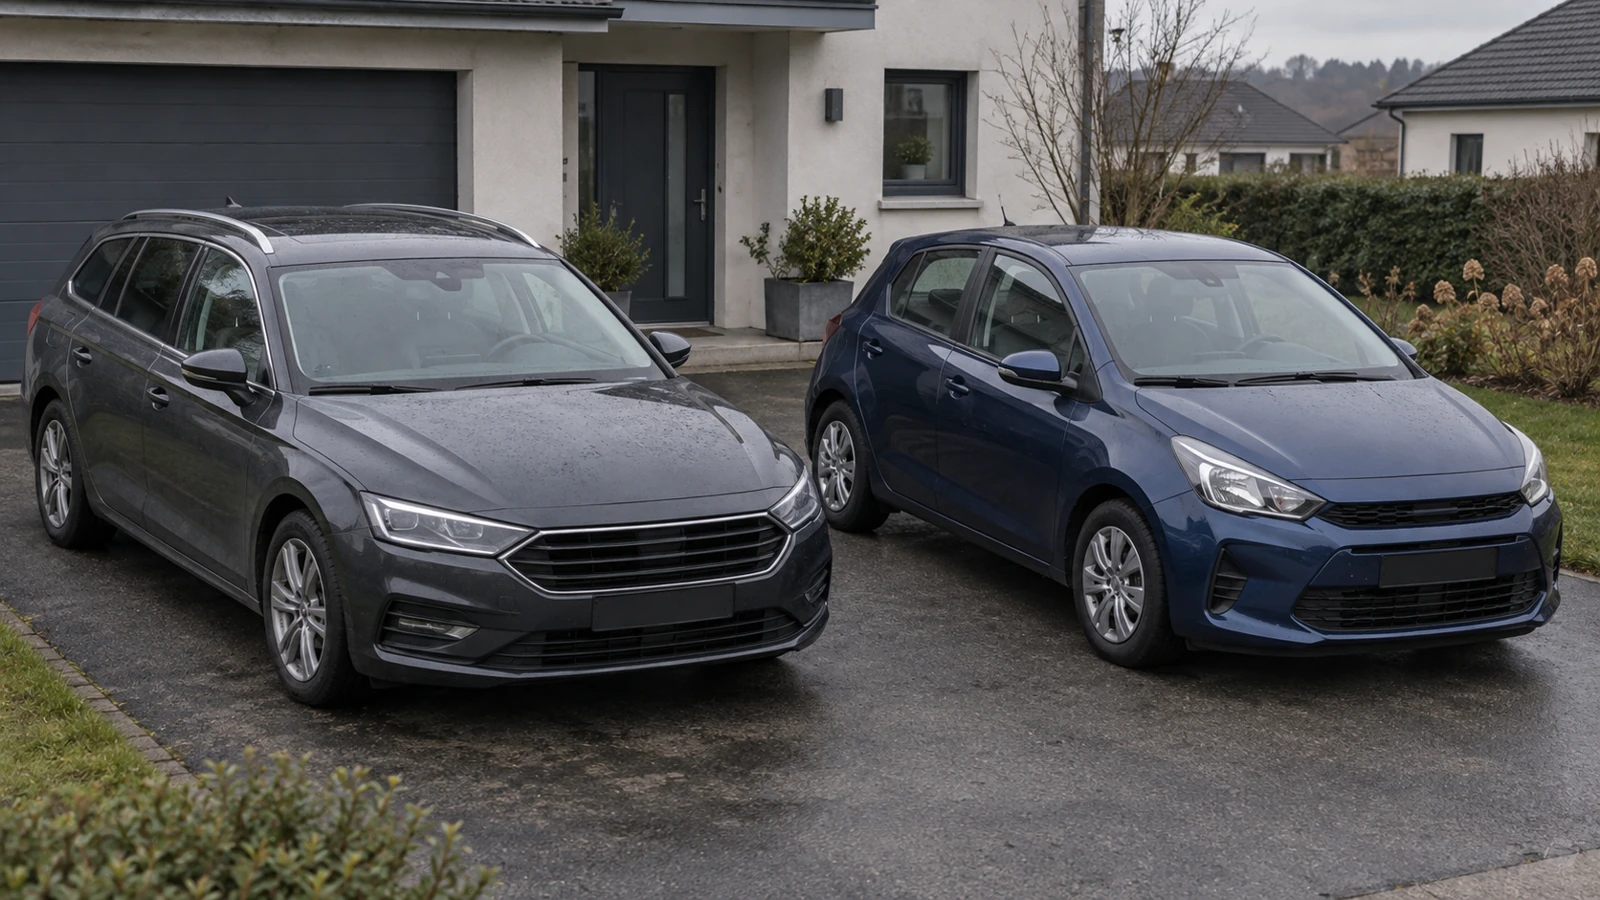
Второй автомобиль поступил в Россию через пять месяцев после оформления российского таможенного приходного ордера — ТПО — по утильсбору на первый. Это условный пример, но проблема в нём вполне определённая: семейное использование может подтверждаться, а коэффициент для следующего автомобиля всё равно окажется другим.
Причина — в самостоятельном условии российского утилизационного сбора. Сноска 6 к перечню, утверждённому постановлением Правительства РФ от 26 декабря 2013 года № 1291, охватывает следующий автомобиль, ввезённый для личного пользования тем же плательщиком до истечения двенадцати месяцев с даты ТПО на предыдущий. Для этого последствия не требуется сначала доказывать, что семья занималась перепродажей. Но из применения соответствующего коэффициента нельзя сделать обратный вывод: будто неличная цель ввоза уже установлена и для таможенных пошлин.
Поэтому письмо таможни нужно читать с вопросом о том, что именно пересчитано. Отказ в применении таможенных правил для личного пользования и доплата российского утильсбора имеют разные основания. Сведения о семейной эксплуатации могут опровергать первый вывод и не устранять причину второго. Прежде чем собирать объяснения, необходимо увидеть в документе конкретную норму, автомобиль и обстоятельство, с которым таможня связывает доплату.
При перемещении через внешнюю границу ЕАЭС назначение автомобиля оценивают вместе с заявлением человека, характером и количеством товаров, частотой их перемещения. Для начала сам вид транспортного средства должен допускать личный режим. У легковых автомобилей и техники, исключённой из соответствующего перечня, разные исходные условия. Универсального числа, которое разрешало бы первые две машины и делало третью «коммерческой», эти правила не устанавливают.
Слово «коммерческий» здесь может мешать. Таможне требуется установить, что автомобиль при конкретном перемещении не относился к товарам для личного пользования. Это не всегда тождественно доказыванию систематического бизнеса и получения прибыли. И наоборот: право гражданина владеть несколькими автомобилями ещё не объясняет, для чего каждый из них пересекал внешнюю границу Союза.
Разница видна по движению денег. Перевод от супруга на семейную покупку и предварительная оплата будущего приобретателя — разные отношения, хотя в банковской выписке оба платежа пришли от другого человека. Во втором случае важно, кто выбрал машину, согласовал цену и получил её после выпуска. Справка о доходах показывает возможность покупки, но не назначение спорного перевода. Его объясняют договорённости сторон и фактическое исполнение, связанные с конкретным VIN.
Семейное использование также раскрывается по каждому автомобилю, а не общей фразой про две машины. Страховка, сервисные документы с VIN и пробегом, расходы на содержание помогают проверить, как реализовалась заявленная цель. Регистрация сама по себе её не устанавливает. Для утильсбора та же регистрация может иметь другое значение: сноска 7 предусматривает регистрацию автомобиля на плательщика в течение двенадцати месяцев с даты ТПО. Такое формальное условие нельзя заменить доказательствами, что машиной фактически пользовалась семья.
Быстрая продажа требует объяснения, но не предрешает его оценку. Если после покупки обнаружился дорогой дефект, диагностика и расчёт ремонта, полученные до объявления, позволяют проверить эту причину. Объявление до иностранной покупки или выпуска, напротив, может противоречить заявленной цели. Но необходимо установить его дату, автора и связь с автомобилем. Одного внешнего сходства машин недостаточно для вывода о конкретном VIN.
Составлять после начала проверки пояснение о прежних событиях допустимо; выдавать вновь созданный документ за старый — нет. Позднее подтверждение проверяют по первичным платежам и переписке. Оно может объяснить их, но не должно заменять фактическую историю удобной версией. Это относится и к семейным займам, и к действиям посредника.
Утильсбор проверяется иначе. Сначала устанавливают плательщика и наличие основания, по которому сбор вообще не уплачивается. Основания пункта 6 статьи 24.1 Федерального закона от 24 июня 1998 года № 89-ФЗ «Об отходах производства и потребления» не равнозначны уменьшенному коэффициенту. Если сбор подлежит уплате, размер зависит от предусмотренных перечнем характеристик автомобиля и условий расчёта. Вместо одной «полной ставки» в перечне — разные позиции по возрасту, силовой установке, объёму и мощности двигателя.
Двенадцать месяцев от иностранного выпуска — не разрешение держать автомобиль в России год без расчёта. Если при поступлении в Россию новое таможенное декларирование не требуется, пункт 11(2) Правил № 1291 отводит на документы не более пяти рабочих дней после фактического пересечения государственной границы Российской Федерации, но не позднее дня постановки на государственный учёт. Для применимости каждого из этих сроков проверяют своё событие. Поздняя подача расчёта не становится своевременной только потому, что к ней истёк год после иностранного выпуска.
Раннее отчуждение — ещё одно отдельное обстоятельство. Если ввёзший автомобиль плательщик исчислил и уплатил сбор с коэффициентом для личного пользования, а затем сам передал его в собственность другого лица до истечения двенадцати месяцев с ТПО по этой машине, сноска 6 предусматривает доплату. Разница определяется между суммой по указанным в ней коэффициентам и ранее уплаченной суммой. Речь идёт об отчуждении этим плательщиком, а не о любой последующей продаже. Для соответствующего расчёта пункт 11(2) связывает ставку и коэффициент с днём его подачи.
В остальных описанных пунктом 11(2) случаях дата тоже выбирается по правилу, а не по усмотрению владельца. При российском декларировании это день регистрации таможенной декларации; если автомобиль не подлежит новому декларированию в России — день подачи расчёта. Проверяя прошлые события, необходимо открыть применимую редакцию и переходные положения. Затем — нужную колонку периода: в одной редакции перечня предусмотрены разные коэффициенты по годам. Совпадение редакции документа ещё не означает совпадения коэффициента.
Проверка действия повышения во времени требует учитывать и постановление Конституционного Суда РФ от 23 июня 2026 года № 42-П. Оно касалось самоходной техники и постановления Правительства РФ № 938, а не нескольких семейных легковых автомобилей. Суд признал недостаточным период адаптации к повышению и предписал до специального регулирования применять сроки вступления в силу, предусмотренные статьёй 5 НК РФ для актов законодательства о сборах. При этом сам выбор даты подачи расчёта в рассмотренном случае неконституционным не признан. Для автомобильного спора это повод проверить порядок введения повышения, но не основание объявлять отменёнными все коэффициенты или произвольно выбирать прежний.
Судебные акты о старых условиях также читаются в пределах проверенной редакции. Решение ВС РФ от 2 апреля 2025 года № АКПИ25-31 и оставившее его без изменения апелляционное определение от 26 июня 2025 года № АПЛ25-119 касались прежнего регулирования в сноске 6. Они не разрешали спор о цели ввоза каждой отдельной машины и не заменяют текст нынешней сноски 7. В частности, сегодняшнее условие после иностранного выпуска связано с подачей расчёта: переносить вместо этого прежнюю формулировку о дате отчуждения нельзя.
Последствия таможенного вывода зависят и от стадии. До выпуска решение российского органа о неотнесении товара к личному пользованию исключает применение главы 37 ТК ЕАЭС. Если несоответствие цели на момент ввоза выявлено уже после выпуска, пункт 19 статьи 268 предусматривает исчисление пошлин и налогов по разделу II Кодекса. Фактически уплаченное при первоначальном декларировании повторно не взыскивается, излишне уплаченное подлежит возврату. При этом отсутствие личной цели само по себе не исключает физическое лицо из числа возможных декларантов: условия статьи 83 проверяются отдельно от признаков предпринимательства.
Защита начинается с того документа, который уже получен. На запрос представляют относящиеся к нему документы и пояснения. Несогласие с выводами акта излагают в возражениях, а на судебный документ реагируют в соответствующем производстве. Если применим пункт 3 статьи 340 ТК ЕАЭС и собрать документы вовремя невозможно, можно просить мотивированное продление, но не считать его предоставленным заранее. Предельное продление по этой норме — два месяца после первоначального срока, а сама норма не распространяется на любой процессуальный срок.
После акта проверки доступ к материалам должен быть обеспечен не позднее пяти рабочих дней со дня заявления. Возражения по общему правилу подаются не позднее пятнадцати рабочих дней со дня получения акта. Ознакомление не запускает эти пятнадцать дней заново. Поэтому заявление об ознакомлении и подготовка возражений идут параллельно; для представителя заранее проверяют специальное полномочие в нотариально заверенной доверенности.
При почтовом направлении акта юридическая дата получения может отличаться от даты, которую помнит адресат. Части 8 и 27 статьи 237 Закона № 289-ФЗ предусматривают шестой рабочий день со дня направления при отсутствии поступившей вовремя информации о вручении. Но надлежащее уведомление, поступившее в таможню до принятия решения, может изменить расчёт: учитывается указанная в нём дата вручения. Поэтому нужны сведения не только о доставке адресату, но и о поступлении уведомления в таможенный орган. Отдельно проверяется срок поступления самих почтовых возражений.
Возражения по акту, ведомственная жалоба и судебное оспаривание не заменяют друг друга. Для ведомственной жалобы статья 289 Закона № 289-ФЗ устанавливает общее правило о трёх месяцах со дня, когда лицо узнало или должно было узнать о нарушении, либо с истечения срока для действия органа. Для оспаривания решения в суде общей юрисдикции действует самостоятельный срок статьи 219 Кодекса административного судопроизводства Российской Федерации (КАС РФ) — по общему правилу три месяца с того дня, когда стало известно о нарушении. Исключения и причины пропуска проверяются отдельно; ждать ведомственного ответа без контроля судебного срока нельзя.
Гражданин, чей спор с таможней не отнесён к компетенции арбитражного суда, оспаривает решение по КАС РФ. Экономический спор в арбитражном суде рассматривается по Арбитражному процессуальному кодексу Российской Федерации (АПК РФ) с учётом статуса участника и характера отношений. Одного выражения «коммерческий ввоз» недостаточно, чтобы выбрать суд. При оспаривании по КАС РФ заявитель подтверждает нарушение своего права и соблюдение срока, а таможня — полномочия, порядок принятия, основания и законность решения.
Для выявления неуплаты или неполной уплаты утильсбора после платежа, отметки либо сведений в электронном паспорте пункт 15(1) Правил № 1291 предусматривает специальный трёхлетний период с момента ввоза в Российскую Федерацию. Это не дата первого пересечения внешней границы ЕАЭС и не срок, за который обязательно должен закончиться весь судебный спор. О сумме, пенях и основаниях доначисления таможня информирует плательщика не позднее десяти рабочих дней после обнаружения, заказным письмом с уведомлением. Неуплата в предусмотренный нормой срок, не превышающий двадцати календарных дней после получения информации, ведёт к судебному взысканию.
Взыскание с гражданина может начаться с судебного приказа без заседания. Если спорность требования видна из заявления и приложений, судья должен отказать в принятии заявления о приказе. На уже вынесенный приказ подаются возражения мировому судье, который его вынес. По части 3 статьи 123.5 и частям 2–3 статьи 92 КАС РФ для них предусмотрено двадцать рабочих дней со следующего дня после направления копии приказа. Эти дни нельзя отсчитывать от получения письма таможни или смешивать с двадцатью календарными днями на уплату.
Своевременные возражения влекут отмену приказа, но не прекращают сам спор: таможня может предъявить административный иск. По делу о взыскании часть 4 статьи 289 КАС РФ возлагает доказывание обстоятельств, обосновывающих взыскание, на административного истца. Суд проверяет также основания, расчёт и срок обращения. Владелец подтверждает свои возражения, однако объяснять за таможню, почему именно он обязан внести указанную сумму, не должен.
Для двух семейных автомобилей в начале статьи вывод о цели ввоза и вывод о размере утильсбора могут оказаться разными. Документы об использовании машин нужны против утверждения, что их с самого начала приобретали для продажи. Если же доплата основана на ввозе следующего автомобиля тем же плательщиком до истечения установленного периода, одних семейных объяснений недостаточно. Тогда проверяются применимость этого условия и расчёт по нему. Таможня должна обосновать предъявленное требование, а возражения владельца — отвечать на его действительное основание, а не на бытовое слово «коммерческий».
Правовые положения проверены по состоянию на 13 сентября 2026 года. Рассматривается обычный ввоз легковых автомобилей физическими лицами в Россию. Временный ввоз, переселение, дипломатические случаи, специальные территории и приобретение на государственных торгах требуют отдельной проверки. Для прошлых событий применимая редакция и переходные условия устанавливаются по конкретному автомобилю.
Расчёт утильсбора
Рассчитайте утильсбор легкового автомобиля по введённым параметрам. Расчёт не проверяет документы, условия ввоза и право на льготный коэффициент.