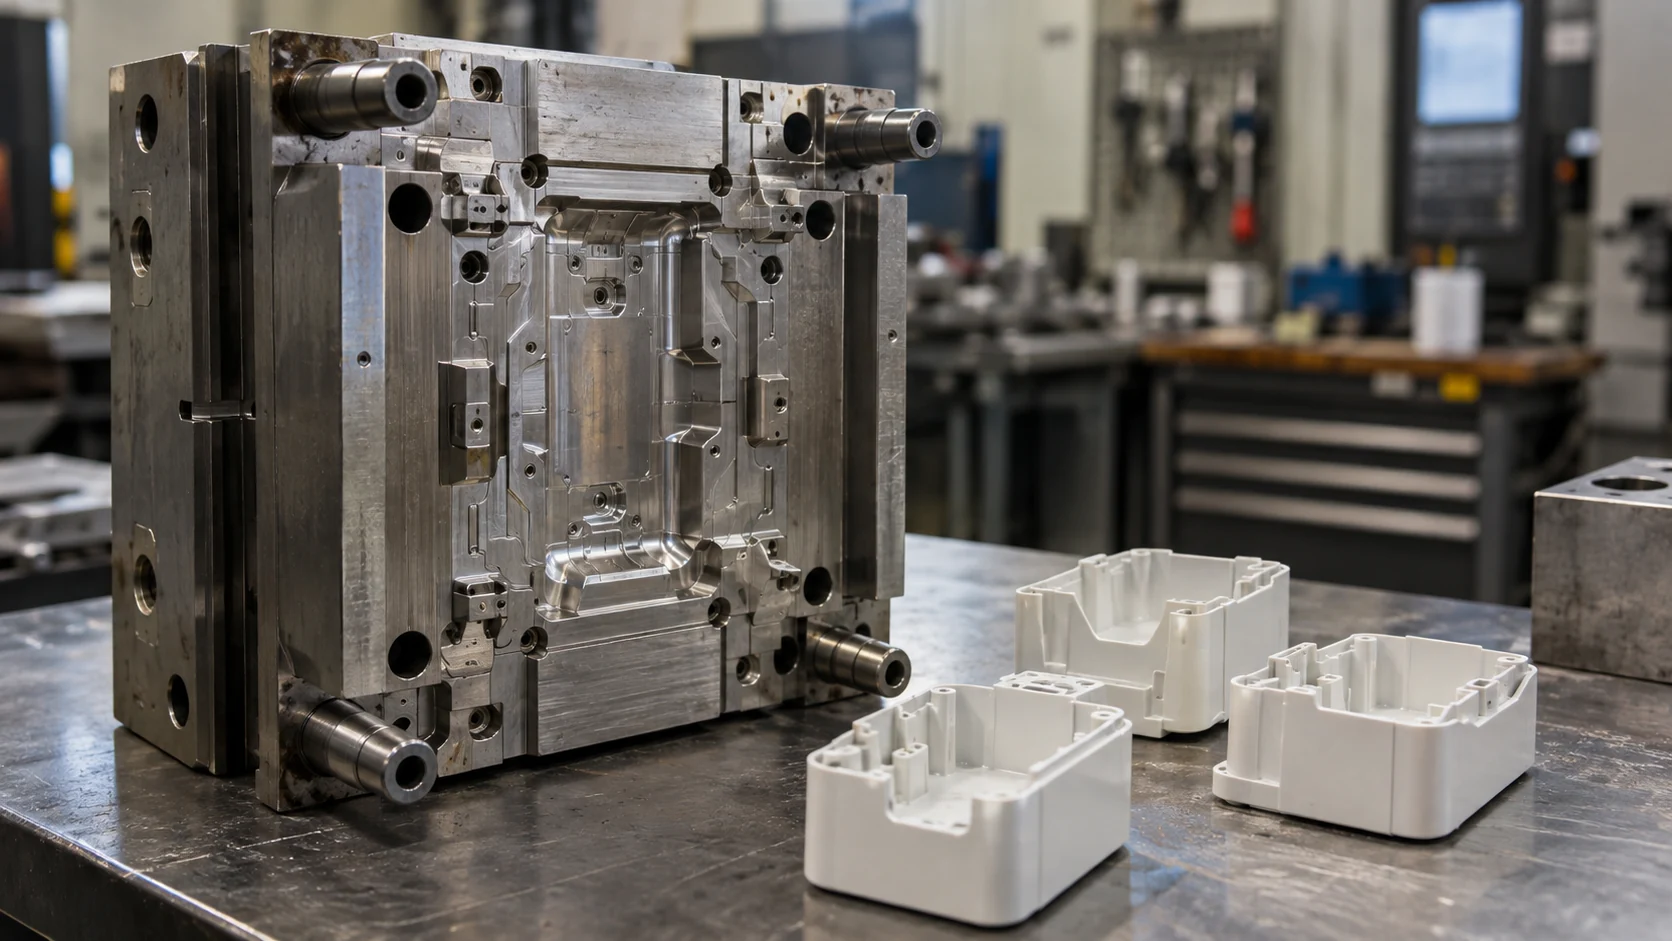
Пресс-форма может всю жизнь оставаться на иностранном заводе. В Россию поедут только корпуса или детали, которые с её помощью изготовили. Но часть стоимости формы может войти в таможенную стоимость этих изделий — и увеличить платежи при их ввозе.
Это возможно, например, когда российский заказчик оплачивает форму и предоставляет её фабрике для выпуска своей продукции. За форму и за готовые изделия могут быть выставлены разные счета. Раздельная оплата объясняет, куда ушли деньги, но ещё не отвечает на вопрос, как учитывать форму при расчёте стоимости изделий.
Подпункт 2 пункта 1 статьи 40 Таможенного кодекса ЕАЭС предусматривает такое начисление при определённых условиях. Покупатель должен прямо или косвенно предоставить форму изготовителю бесплатно либо по сниженной цене; она должна использоваться при производстве и продаже товара для вывоза в Евразийский экономический союз (ЕАЭС). Учитывается только та часть её стоимости, которая ещё не включена в цену готового товара.
| Передача | Бесплатно или по сниженной цене |
|---|---|
| Использование | Производство и продажа ввозимых товаров для вывоза |
| Учёт | Стоимость ещё не включена в цену |
Поэтому для расчёта важны договорённости с заводом: что заказчик оплатил, что изготовитель получил и как стоимость формы уже отражена в цене продукции. Оплата отдельного счёта может подтверждать эти обстоятельства, но назначение платежа нужно понимать из всей сделки.
В одной схеме российская компания покупает форму у самостоятельного изготовителя и бесплатно передаёт её фабрике. В другой фабрика сама делает форму и отдельно получает за неё деньги. Во втором случае особенно важно разобраться, является ли этот платёж самостоятельной оплатой оснастки или частью общей цены будущих корпусов.
По пункту 3 статьи 39 ТК ЕАЭС в цену, фактически уплаченную или подлежащую уплате за товар, входят платежи продавцу или другому лицу в его пользу за ввозимые товары. Если расходы на форму уже заложены в цену корпусов, повторно прибавлять их нельзя.
Когда покупатель действительно предоставляет форму производителю, следующим шагом становится её стоимость. Пункт 5 статьи 40 предусматривает расходы на приобретение, если покупатель приобрёл форму у независимого продавца. Если покупатель изготовил её сам, учитываются расходы на изготовление.
Для покупки у взаимосвязанной компании эта формула автоматически не применяется. Взаимосвязанность означает предусмотренную Кодексом связь между сторонами, например возможность одной компании контролировать другую. Признаки такой связи перечислены в статье 37 ТК ЕАЭС.
Если покупатель использовал форму раньше, исходные расходы уменьшаются с учётом прежнего использования. Единого процента для всех пресс-форм Кодекс не устанавливает. Размер уменьшения должен иметь понятную основу: срок эксплуатации, количество циклов, состояние формы и другие сведения, которые относятся именно к этой оснастке.
К стоимости формы добавляются расходы, связанные с её предоставлением и доставкой продавцу. Пункт 6 статьи 40 включает также расходы на возврат, если возврат предусмотрен. Если после выполнения заказа завод должен отправить форму покупателю обратно, эту часть затрат нужно учитывать в расчёте по правилам пункта 6.
При этом перевозку формы до завода лучше не смешивать с перевозкой готовых корпусов до места прибытия в ЕАЭС. Это разные расходы, и по документам должно быть видно, откуда взялась каждая сумма.
Статья 40 охватывает и другие товары, которые покупатель передаёт производителю. Это могут быть сырьё, детали, полуфабрикаты и материалы, вошедшие в готовую продукцию или израсходованные при её изготовлении. Для них также проверяют, что именно покупатель предоставил производителю и какая часть стоимости уже содержится в цене импортируемых изделий.
У чертежей и инженерных разработок есть дополнительное условие. Подпункт «г» подпункта 2 пункта 1 статьи 40 касается проектирования, разработки, инженерной и конструкторской работы, дизайна, эскизов и чертежей, выполненных за пределами территории ЕАЭС и необходимых для производства ввозимого товара.
Адрес отправителя файла не подтверждает, где разработали чертёж. Его могли сделать в России и затем отправить на иностранный завод — или выполнить за границей. Значение имеет место самой работы. Если покупатель приобрёл или арендовал такие разработки, пункт 5 статьи 40 предусматривает учёт расходов на приобретение или аренду в установленных им случаях.
После определения стоимости пресс-формы возникает вопрос, на какое количество изготовленной продукции её распределить.
Пункт 5 статьи 40 позволяет включить всю стоимость формы в таможенную стоимость первой партии. Декларант может распределить её и на другое количество товаров. Это количество не должно быть меньше количества товаров, которые декларируются сейчас. Выбранный способ должен быть разумным для конкретной сделки, подтверждаться имеющимися документами и соответствовать общепринятым принципам бухгалтерского учёта.
Технический ресурс формы и план производства здесь лучше не смешивать. Если паспорт говорит, что форма выдерживает миллион циклов, это показывает техническую возможность оснастки. Из этого ещё не следует, что импортёр действительно заказал миллион изделий. Для выбранного количества полезны производственная программа, заказ, спецификация и другие документы, которые показывают предполагаемый объём продукции.
Возьмём условный пример. Российский импортёр приобрёл новую пресс-форму у независимого изготовителя за 12 000 евро. Затем бесплатно передал её зарубежному заводу. Доставка формы до завода обошлась в 600 евро. Возврат формы договором не предусмотрен, других расходов на её предоставление нет.
По документам эта форма используется только для заказа 60 000 одинаковых корпусов, предназначенных для вывоза в ЕАЭС. Расходы на форму в цену корпусов не включены. Для примера считаем, что остальные условия применения метода 1 соблюдены и распределение на 60 000 изделий обосновано документами.
Стоимость, которую нужно распределить, составляет 12 600 евро: 12 000 + 600. На один корпус приходится 0,21 евро: 12 600 / 60 000.
В первой партии ввозят 10 000 корпусов. На неё приходится 2 100 евро расходов на форму: 10 000 × 0,21. Если цена самой партии составляет 30 000 евро, после этого начисления получается 32 100 евро.
Это промежуточная величина учебного примера. Другие дополнительные начисления и разрешённые вычеты здесь не рассчитываются. Если затем ввезти ещё пять таких партий по 10 000 корпусов, к завершению поставок вся учтённая стоимость формы составит 12 600 евро.
Кодекс позволяет выбрать и другой вариант - отнести все 12 600 евро на первую партию. Тогда в стоимость следующих партий эта форма повторно не добавляется.
Для серии поставок удобно вести один расчёт по форме с количеством уже ввезённых изделий и суммой, которая уже вошла в их таможенную стоимость. Если производственная программа меняется, нужно проверить, остаётся ли первоначальное распределение обоснованным.
Распределение стоимости одной формы по количеству изделий отличается от ситуации, когда одно дополнительное начисление относится сразу к нескольким наименованиям товара. Для такого случая Решение Коллегии Евразийской экономической комиссии (ЕЭК) от 22 мая 2018 года № 83 в редакции от 2 декабря 2024 года предусматривает распределение между соответствующими наименованиями пропорционально их стоимости.
В расчёт должны попасть товары, изготовленные с использованием конкретной оснастки. Если другая продукция попала в ту же поставку, но при её производстве эта форма не использовалась, общая декларация или одна машина не создают связи с расходами на форму.
У Решения № 83 имеется специальный вариант, позволяющий некоторые дополнительные начисления полностью относить на товар с максимальной ставкой пошлины. На стоимость пресс-форм он не распространяется. Поэтому правило, которое может применяться, например, к роялти при установленных Решением условиях, переносить на форму нельзя.
Документы на форму позволяют проследить её стоимость от приобретения до использования на заводе: цену, доставку, условия передачи и продукцию, которую с её помощью выпускают. Общая строка tooling cost — «расходы на оснастку» — может объединять несколько затрат; разбивка объясняет состав суммы. Количество изделий, выбранное для распределения, тоже должно иметь документальную основу.
По пункту 3 статьи 40 дополнительные начисления должны определяться по достоверной, количественно определяемой и документально подтверждённой информации. Если сумму, которую требуется добавить к цене, определить на такой основе нельзя, метод 1 не применяется.
Андрей Бернев, таможенный юрист