За один и тот же товар покупатели платят по-разному. Кто-то берёт небольшую партию по прайсу, кто-то получает скидку за крупный заказ, а кому-то продавец отдаёт остатки прошлой серии. Когда таможня находит более дорогую поставку, возникает вопрос: придётся ли теперь считать пошлину с чужой цены?
В первую очередь таможенная стоимость определяется по вашей сделке. Этот способ называется методом 1. В расчёт входит цена, которую вы уплатили или должны уплатить за товар, проданный для вывоза в Евразийский экономический союз (ЕАЭС), и предусмотренные Кодексом дополнительные суммы, например расходы на доставку до установленного места прибытия. Условия такого расчёта закреплены в статьях 39 и 40 Таможенного кодекса ЕАЭС.
Более дорогая покупка другого импортёра может вызвать у таможни сомнения. Однако по одной разнице в цене нельзя установить, недостоверна ли стоимость вашей партии. Для этого имеют значение и условия чужой поставки, и договорённости с вашим продавцом.
Например, цена из каталога может относиться к другой комплектации или небольшому заказу. В стоимости прежней поставки могла уже сидеть дорогая авиаперевозка. Даже единица измерения бывает разной: цена за штуку и цена за упаковку выглядят как две сопоставимые цифры, пока не прочитаешь описание товара. Модель, изготовитель, количество, период ввоза, доставка и условия продажи объясняют, насколько вообще подходит выбранное сравнение.
Если таможня привела только сумму, условия чужой поставки можно запросить в ответе на её запрос. Свою цену помогают объяснить, например, письма о скидке, согласованный заказ и подтверждение оплаты. Их можно представить, не дожидаясь подробностей о чужой покупке.
Термины «идентичные» и «однородные» имеют в статье 37 ТК ЕАЭС специальное значение. Идентичные товары совпадают во всех отношениях, хотя небольшие различия во внешнем виде допустимы. Однородные товары могут различаться, но должны иметь сходные характеристики, состоять из схожих компонентов, произведённых из таких же материалов. Эти признаки должны позволять им выполнять те же функции, что и оцениваемый товар, и быть с ним коммерчески взаимозаменяемыми. При оценке учитываются также качество, репутация, товарный знак, страна производства и правила выбора сведений об изготовителе.
| Идентичные | Совпадают во всех отношениях; небольшие внешние различия допустимы. |
|---|---|
| Однородные | Схожие характеристики, одинаковые материалы и коммерческая взаимозаменяемость. |
Пункт 10 постановления Пленума Верховного Суда РФ от 26.11.2019 № 49 допускает рассматривать существенное отклонение от стоимости сопоставимых сделок с идентичными или однородными товарами как признак недостоверности. В первую очередь используются сведения таможенных баз. Если подходящих сделок там нет, могут использоваться иные официальные или общедоступные источники: сведения изготовителей, официальных распространителей, товарно-ценовые каталоги. Но несогласие таможни с более низкой ценой или её отличие от цен внутренней торговли не заменяет проверку сделки.
Заказ и спецификация показывают, какой товар покупатель приобрёл, в каком количестве и о какой цене договорился с продавцом. Инвойс — коммерческий счёт — содержит сумму к оплате. Техническое описание уточняет комплектацию. Если обозначения одной модели в этих документах различаются, их связь с одним товаром нужно пояснить.
В ответе на запрос можно сопоставить конкретную строку спецификации с техническим описанием, а сумму счёта — с расчётом цены. Переписка о цене должна относиться к тому же заказу. Краткое пояснение к приложению помогает понять, что оно подтверждает: модель, комплектацию, количество или условия оплаты.
Отдельно просмотрите расчёты с продавцом. Пункт 3 статьи 39 охватывает платежи именно за ввезённые товары, которые покупатель сделал или должен сделать непосредственно продавцу либо другому лицу в его пользу. Поэтому нужно проверить, нет ли помимо инвойса других платежных обязательств, относящихся к этой же партии. Если стороны предусмотрели отсрочку, отсутствие платежа на дату декларирования не исключает метод 1. Документы должны позволять установить сумму, подлежащую уплате, и порядок расчётов.
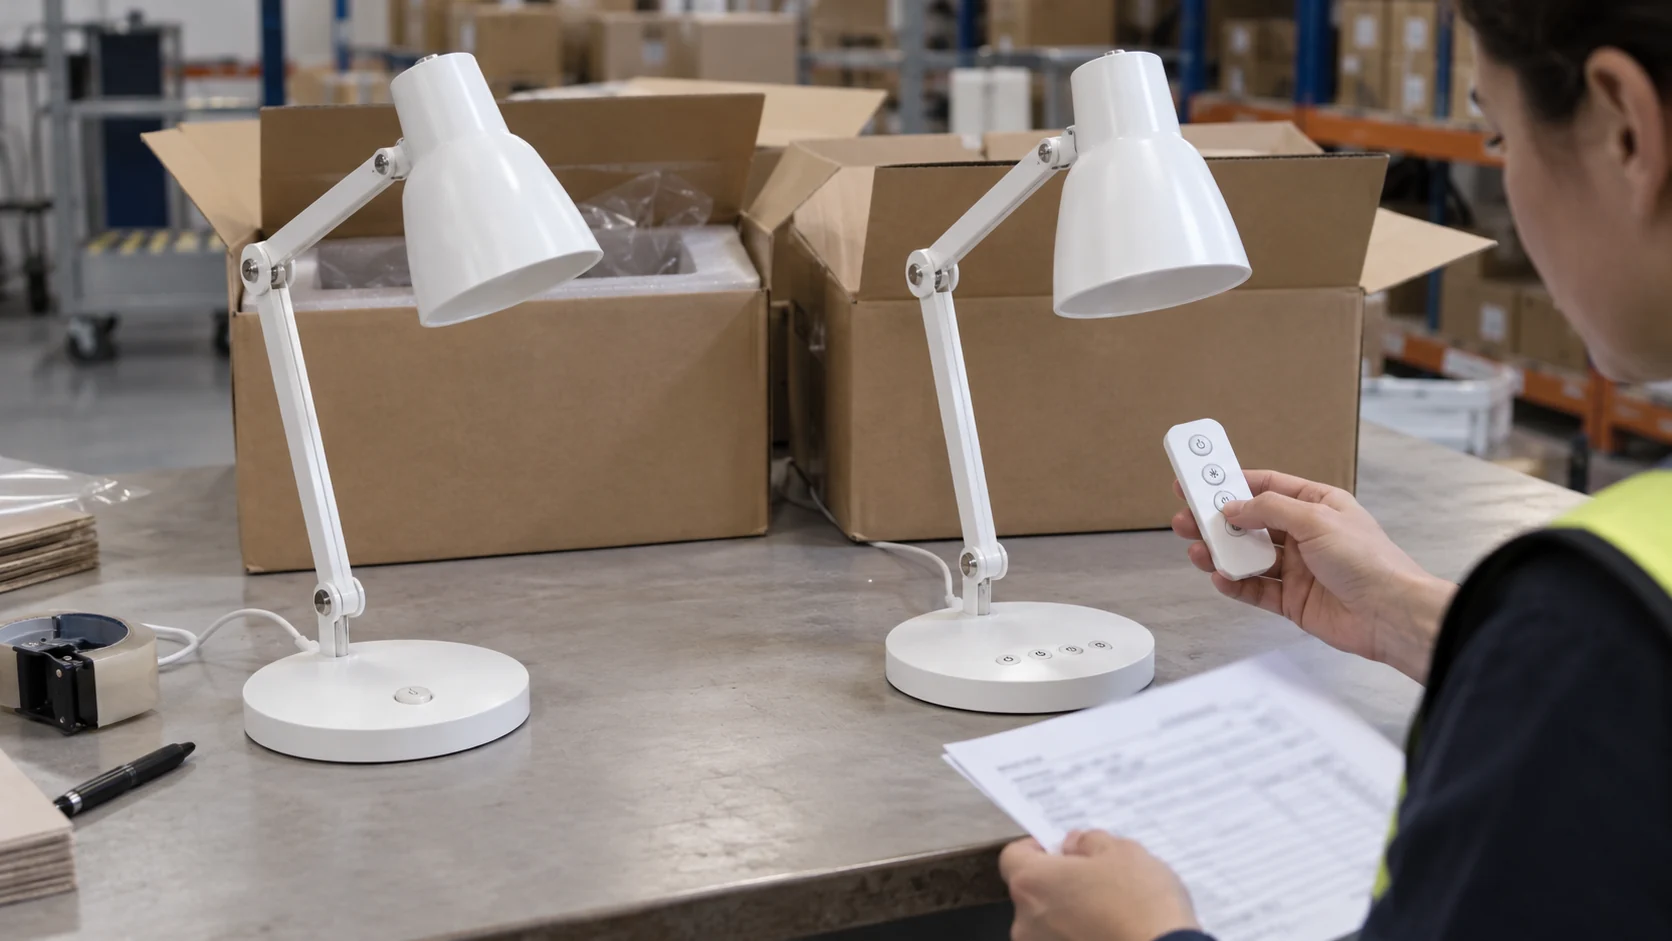
Например, ввозятся светильники в базовом исполнении. Таможня сравнивает их с более дорогими светильниками, у которых есть блок дистанционного управления. Если этот блок не входит в купленную комплектацию, техническое описание и спецификация объясняют существенное различие товаров.
В спецификации покупателя указано обозначение базовой версии. Техническое описание подтверждает комплектацию без блока управления. Переписка до поставки относится к той же версии, а в инвойсе стоят то же обозначение, количество и согласованная цена. В ответе можно показать эту последовательность документов и объяснить, что таможенное сравнение затрагивает товары разной комплектации.
Если требуется рассчитать, сколько именно стоит такое различие, понадобится подтверждение величины поправки. Например, сведения поставщика о стоимости дополнительного блока или другой проверяемый расчёт. Пока таких данных нет, сумму разницы лучше не конструировать самостоятельно. Документы уже позволяют поставить вопрос о сопоставимости товаров, а денежную величину отличия нужно подтверждать отдельно.
Запрошенный документ может храниться у иностранного поставщика или вообще не составляться отдельно. Это можно прямо объяснить таможне. Запрос владельцу документа и его ответ подтверждают попытку получить сведения. Если поставщик ещё не ответил, у импортёра остаётся сам запрос; если отказал — его отказ.
Часть сведений можно подтвердить уже имеющимися материалами. Комплектация видна из технического описания и спецификации, цена — из предложения, заказа и переписки. Достаточность этих документов зависит от того, какой факт проверяет таможня: объяснение скидки и подтверждение дополнительных расходов требуют разных сведений.
Пункт 9 Пленума № 49 связывает документальное подтверждение стоимости с тем, можно ли установить факт сделки, соотнести ценовую информацию с количеством товара и понять условия поставки и оплаты. Отдельный дефект оформления, который не опровергает заключение сделки на определённых условиях, ещё не означает, что стоимость не подтверждена. Пункт 8 того же постановления указывает судам исходить из презумпции достоверности сведений, представленных декларантом, пока таможня её не опровергла. Декларант - лицо, которое декларирует товары либо от имени которого они декларируются.
Даже если сравнение таможни оказалось неудачным, нужно проверить остальные условия статьи 39. В договоре могут быть ограничения прав покупателя на пользование или распоряжение товаром. Кодекс допускает ограничения территории перепродажи, ограничения, которые существенно не влияют на стоимость, а также ограничения, установленные актами Союза или законодательством государств-членов. Другие ограничения способны повлиять на возможность применения метода 1.
Продажа или цена также не должны зависеть от условий или обязательств, влияние которых на цену невозможно определить в денежном выражении. Пункт 19 Пленума № 49 требует в таком случае установить и назвать конкретное условие. Если продавцу причитается часть дохода или выручки от последующей продажи, иного распоряжения или использования товара, проверяется возможность соответствующего дополнительного начисления по статье 40.
Если продавец и покупатель взаимосвязаны, сам этот факт метод 1 не исключает. Важно влияние взаимосвязи на цену. Когда связь установлена, а таможня выявила признаки недостоверного декларирования стоимости, пункт 20 Пленума возлагает на декларанта обязанность подтвердить, что цена сформирована без такого влияния.
При невыполнении хотя бы одного условия пункта 1 статьи 39 метод 1 не применяется. Но высокая цена светильника с дополнительным блоком из нашего примера ещё не объясняет, почему нельзя использовать цену базовой версии. Технические различия и условия покупки должны быть оценены прежде, чем чужую стоимость положат в основу расчёта.
Андрей Бернев, таможенный юрист